KabarDermayu.com – Mengelola keuangan untuk masa depan bukan sekadar menabung uang di rekening bank, melainkan membangun sistem yang mampu menjaga stabilitas ekonomi Anda dalam jangka panjang. Banyak orang terjebak dalam pola konsumsi impulsif karena belum memiliki prioritas finansial yang jelas, sehingga rencana masa depan sering kali terabaikan oleh kebutuhan sesaat.
Langkah pertama yang paling krusial adalah membedakan antara keinginan dan kebutuhan. Kebutuhan adalah elemen dasar yang menunjang keberlangsungan hidup dan produktivitas, seperti tempat tinggal, pangan, dan transportasi. Sementara keinginan bersifat variabel dan sering kali dipicu oleh gaya hidup. Mengurangi pengeluaran dari kategori keinginan secara konsisten akan membuka ruang bagi alokasi dana masa depan.
Penyusunan anggaran sebaiknya dilakukan dengan metode yang paling sesuai dengan profil pendapatan Anda. Jika pendapatan bersifat tetap, gunakan metode persentase seperti aturan 50/30/20, di mana 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau investasi. Namun, bagi mereka dengan pendapatan tidak menentu, fokus utama harus dialihkan pada pembentukan dana darurat terlebih dahulu sebelum memikirkan instrumen investasi yang lebih kompleks.
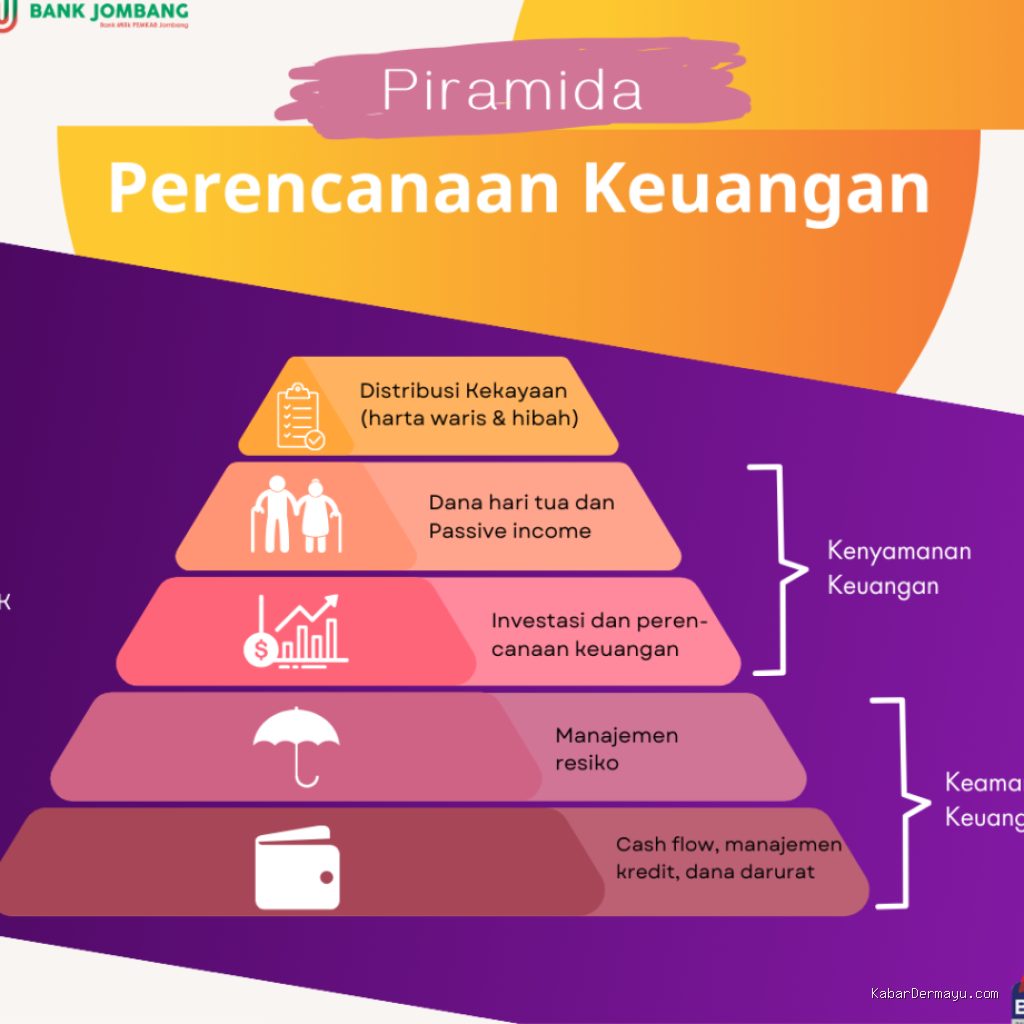
Dana darurat berfungsi sebagai bantalan finansial saat terjadi situasi tidak terduga, seperti kehilangan pekerjaan atau kebutuhan medis mendesak. Tanpa dana darurat, seseorang cenderung akan berutang ketika kondisi sulit datang. Idealnya, dana ini disimpan dalam instrumen yang likuid atau mudah dicairkan kapan saja, seperti rekening tabungan terpisah yang tidak digunakan untuk transaksi harian.
Setelah dana darurat terbentuk, langkah selanjutnya adalah evaluasi utang. Utang konsumtif dengan bunga tinggi, seperti pinjaman daring atau cicilan kartu kredit yang tidak terkendali, adalah penghambat utama pertumbuhan kekayaan. Lunasi utang-utang jenis ini sebelum mengalokasikan dana dalam jumlah besar ke instrumen investasi. Membayar utang lebih cepat akan menghemat biaya bunga yang seharusnya bisa dialihkan menjadi aset produktif.
Investasi adalah instrumen untuk melawan inflasi. Menabung saja tidak cukup karena nilai uang akan terus tergerus oleh kenaikan harga barang dan jasa dari tahun ke tahun. Pilihlah instrumen investasi yang dipahami profil risikonya. Bagi pemula, instrumen dengan risiko rendah hingga moderat seperti surat berharga negara atau reksa dana pasar uang sering kali menjadi titik awal yang baik. Hindari terjebak dalam janji keuntungan instan yang tidak masuk akal, karena dalam dunia keuangan, risiko selalu berbanding lurus dengan potensi keuntungan.
Disiplin adalah kunci utama dalam mengelola keuangan. Sering kali, orang gagal bukan karena strategi yang salah, melainkan karena inkonsistensi. Automasi keuangan bisa menjadi solusi praktis. Atur agar sebagian pendapatan langsung berpindah ke rekening investasi atau tabungan segera setelah gaji diterima. Dengan cara ini, Anda tidak akan sempat menggunakan uang tersebut untuk hal-hal yang tidak direncanakan.
Penting untuk diingat bahwa pengelolaan keuangan bersifat dinamis. Tinjau kembali anggaran dan portofolio investasi Anda secara berkala, misalnya setiap enam bulan atau setahun sekali. Perubahan status kehidupan, seperti menikah, memiliki anak, atau kenaikan pendapatan, memerlukan penyesuaian strategi. Jangan memaksakan gaya hidup yang sama jika kondisi finansial Anda telah berubah.
Kesalahan umum yang sering terjadi adalah mengabaikan perlindungan diri. Asuransi, khususnya asuransi kesehatan, merupakan bagian dari manajemen risiko. Biaya kesehatan yang tidak terduga dapat menghabiskan seluruh tabungan yang telah dikumpulkan bertahun-tahun. Memiliki asuransi memindahkan risiko keuangan tersebut kepada pihak lain, sehingga aset yang Anda miliki tetap terjaga.
Selain itu, hindari membandingkan kondisi keuangan diri sendiri dengan orang lain di media sosial. Sering kali, apa yang ditampilkan di ruang publik tidak mencerminkan realitas keuangan sesungguhnya. Fokuslah pada progres pribadi dan pencapaian target yang telah Anda tetapkan sendiri. Konsistensi dalam langkah kecil jauh lebih efektif daripada melakukan perubahan drastis namun hanya bertahan dalam waktu singkat.
Mengelola keuangan adalah proses maraton, bukan lari cepat. Keberhasilan finansial di masa depan adalah hasil dari akumulasi keputusan-keputusan kecil yang diambil secara bijak setiap hari. Dengan memprioritaskan dana darurat, melunasi utang berbunga tinggi, berinvestasi secara konsisten, serta menjaga gaya hidup tetap terkendali, Anda sedang membangun fondasi yang kokoh untuk kemandirian finansial Anda di masa depan.
📷 Photo by bankjombang.co.id