
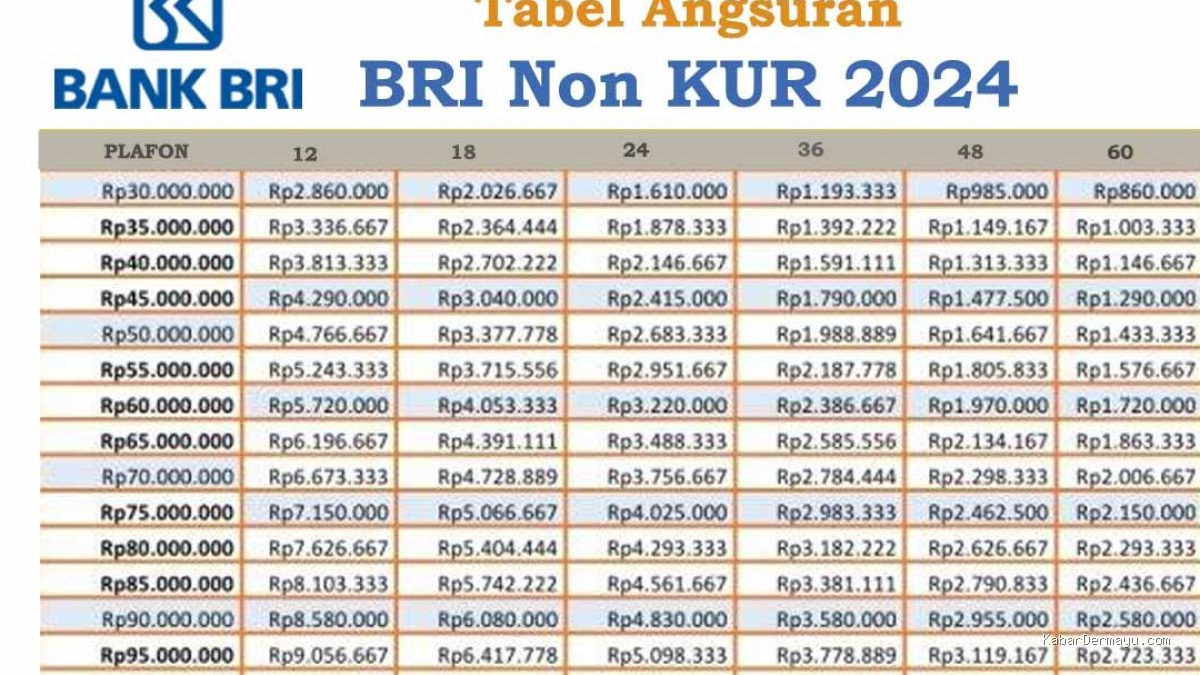
KabarDermayu.com – Kredit Usaha Rakyat (KUR) dari Bank BRI menjadi salah satu fasilitas permodalan yang banyak dicari pelaku usaha mikro, kecil, dan menengah karena skema pinjaman tanpa jaminan tambahan untuk plafon tertentu. Fasilitas ini dirancang untuk meringankan beban pelaku usaha dalam mendapatkan akses modal kerja atau investasi tanpa harus membebani aset pribadi sebagai agunan.
Perlu dipahami bahwa pinjaman tanpa jaminan tambahan dalam konteks KUR BRI bukan berarti pinjaman tanpa Syarat. Bank tetap melakukan asesmen terhadap kelayakan usaha dan riwayat kredit calon debitur. Istilah tanpa jaminan tambahan secara spesifik merujuk pada kebijakan di mana objek yang dibiayai oleh KUR tersebut sudah dianggap sebagai agunan utama, sehingga debitur tidak perlu lagi menyerahkan sertifikat tanah, BPKB kendaraan, atau aset berharga lainnya kepada bank.
Kriteria Utama Pengajuan KUR Tanpa Jaminan

Kebijakan ini umumnya berlaku untuk produk KUR Mikro dengan plafon pinjaman hingga Rp100 juta. Untuk mendapatkan fasilitas ini, calon debitur harus memenuhi kriteria dasar sebagai berikut:
- Memiliki usaha produktif dan layak yang telah berjalan minimal selama enam bulan.
- Tidak sedang menerima kredit modal kerja atau investasi dari lembaga keuangan lain, kecuali untuk kredit konsumtif seperti KPR, KKB, atau kartu kredit.
- Memiliki legalitas usaha minimal berupa Surat Keterangan Usaha (SKU) yang diterbitkan oleh pemerintah desa atau kelurahan setempat.
- Memiliki Nomor Induk Berusaha (NIB) atau surat keterangan usaha mikro yang dapat dipertanggungjawabkan.
- Catatan riwayat kredit yang baik atau kolektibilitas lancar pada Sistem Layanan Informasi Keuangan (SLIK) OJK.
Dokumen yang Harus Disiapkan
Kelengkapan dokumen menjadi pintu pertama dalam proses verifikasi. Meskipun syarat jaminan ditiadakan, administrasi tetap harus transparan. Siapkan dokumen berikut sebelum mengajukan permohonan:

- Identitas diri berupa KTP elektronik pemohon dan pasangan (jika sudah menikah).
- Kartu Keluarga (KK) terbaru.
- Dokumen legalitas usaha, seperti NIB atau surat keterangan usaha dari otoritas setempat.
- NPWP bagi calon debitur yang mengajukan pinjaman di atas Rp50 juta.
- Dokumen pendukung lain seperti buku catatan transaksi atau pembukuan usaha sederhana yang menunjukkan perputaran uang dan profitabilitas bisnis.
Mengapa Asesmen Usaha Menjadi Kunci
Tanpa adanya jaminan tambahan, bank akan mengalihkan fokus penilaian pada kemampuan bayar atau cash flow usaha. Petugas bank akan melakukan survei lokasi untuk memastikan bahwa usaha tersebut nyata, memiliki aktivitas operasional yang berkelanjutan, dan memiliki potensi keuntungan yang cukup untuk mengangsur pinjaman.
Kesalahan umum yang sering dilakukan calon debitur adalah memanipulasi data pendapatan atau skala usaha. Perlu diingat bahwa petugas bank memiliki metode untuk memverifikasi volume penjualan melalui observasi langsung di lapangan. Ketidaksesuaian antara data yang diajukan dengan kondisi riil di lapangan menjadi alasan utama mengapa pengajuan pinjaman sering ditolak.
Tips Agar Pengajuan Lebih Mudah Disetujui
Meskipun tanpa jaminan tambahan, bank tetap memprioritaskan debitur yang dinilai memiliki manajemen keuangan yang rapi. Berikut adalah langkah praktis untuk meningkatkan peluang persetujuan:
- Pisahkan catatan keuangan antara kebutuhan pribadi dan operasional usaha. Meskipun sederhana, buku catatan kas masuk dan keluar akan menjadi bukti kuat bagi bank bahwa usaha tersebut dikelola dengan serius.
- Pastikan tidak ada tunggakan pada fasilitas kredit lain. Riwayat pembayaran yang buruk pada pinjaman sebelumnya, bahkan untuk nominal kecil, akan terbaca di sistem SLIK dan menjadi catatan negatif yang signifikan.
- Ajukan jumlah pinjaman yang sesuai dengan kebutuhan riil usaha. Mengajukan plafon yang terlalu besar dibandingkan dengan kapasitas laba usaha akan membuat bank meragukan kemampuan bayar debitur.
- Siapkan lokasi usaha agar terlihat rapi dan menunjukkan aktivitas yang sedang berjalan saat petugas melakukan survei.
Memahami Risiko dan Tanggung Jawab
Walaupun tidak ada jaminan fisik yang disita saat pengajuan, bukan berarti pinjaman ini bebas dari konsekuensi hukum. KUR merupakan fasilitas kredit yang terikat dalam perjanjian hukum yang sah. Ketidakmampuan debitur untuk memenuhi kewajiban angsuran akan tetap berdampak pada riwayat kredit yang buruk di masa depan, yang nantinya dapat menyulitkan debitur jika ingin mengakses layanan perbankan lain.
Jika debitur mengalami kesulitan pembayaran di tengah jalan, langkah yang disarankan adalah segera melakukan komunikasi dengan pihak bank. Jangan menunggu sampai terjadi kredit macet. Bank sering kali memiliki opsi restrukturisasi atau penjadwalan ulang angsuran bagi debitur yang memiliki itikad baik namun sedang mengalami penurunan omzet sementara.
Proses Pengajuan
Proses pengajuan saat ini dapat dilakukan dengan mendatangi unit kerja Bank BRI terdekat. Petugas akan melakukan pra-verifikasi berdasarkan dokumen yang dibawa. Jika lolos verifikasi awal, petugas akan menjadwalkan survei ke lokasi usaha. Setelah survei selesai dan dinyatakan layak, debitur akan diminta menandatangani akad kredit. Kecepatan proses sangat bergantung pada keabsahan dokumen dan kemudahan petugas dalam melakukan verifikasi usaha di lapangan.
Kesimpulan
Pinjaman KUR BRI tanpa jaminan tambahan adalah solusi permodalan yang berfokus pada potensi usaha debitur. Keberhasilan pengajuan sangat bergantung pada legalitas usaha, rekam jejak keuangan yang bersih, dan kesesuaian antara besaran pinjaman dengan kapasitas riil bisnis. Dengan mempersiapkan dokumen secara lengkap dan memastikan riwayat kredit tidak bermasalah, peluang untuk mendapatkan akses modal usaha menjadi jauh lebih terbuka tanpa harus mengorbankan aset pribadi sebagai agunan.
📷 Photo by nandai.pikiran-rakyat.com


